学生バイトが103万超えたらどうなる?親の税金が激増する真相と2026最新対策
「バイト代が103万円を超えると親に怒られる」「税金が高くなって結局損をする」――学生の間でまことしやかに囁かれるこの噂。日々の学費や生活費、サークル活動や旅行代を稼ぐためにシフトを増やした結果、思わぬペナルティが待ち受けているのではないかと不安を抱える学生は少なくありません。
税制改正の議論が活発化した2026年現在においても、学生バイトにおける「103万円の壁」は依然として重要なボーダーラインです。本記事では、年収103万円を超えた場合に本人や親の税金がどう変わるのか、世帯全体の手取りに与える影響や社会保険の落とし穴まで、最新の制度に基づいて分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収が103万円を超えると所得税が発生し、19歳以上23歳未満の学生は親の特定扶養控除(最大63万円)が外れて親の税金が数万〜十数万円跳ね上がる。
- 要点2:「勤労学生控除」を使えば本人の所得税は130万円までゼロにできるが、親の扶養からは外れるため世帯全体で大損するリスクがある。
- 要点3:103万円だけでなく「住民税の課税ライン(約100万円)」「社会保険の106万・130万円の壁」を把握し、掛け持ちバイトは確定申告で正しく清算することが必須。
【噂の真相】学生のバイト代が103万円を超えたら何が起きる?本人と親への影響
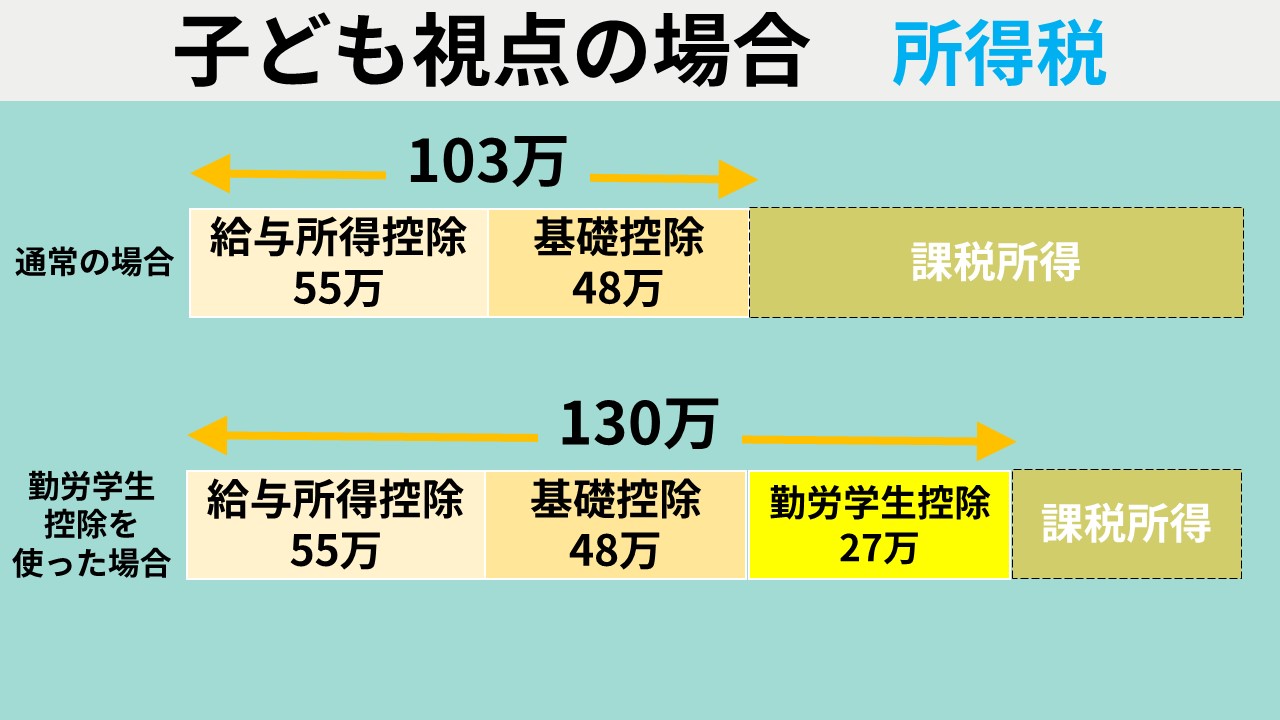
学生バイトの年収が103万円を超えた際、影響は「学生本人」と「親(扶養者)」の双方に生じます。この103万円という数字は、給与所得控除(最低55万円)と基礎控除(48万円)を合算した金額に由来しています。
まず学生本人については、年間103万円を超えた超過分に対して所得税が課税されます。たとえば年収が105万円だった場合、課税対象は超過分の2万円のみであり、税率5%を乗じた税額はわずか1,000円程度(※復興特別所得税を除く)です。本人目線だけで見れば、稼いだ額以上に税金を取られて手取りが減るような逆転現象は起きません。
問題となるのは、むしろ親への影響です。子供の年収が103万円を超えると、親は税法上の「扶養控除」を受けられなくなります。これにより、親の課税所得が一気に跳ね上がり、世帯全体の手取りが大幅に減少する事態に陥ります。
親の税金が増える理由|特定扶養控除が外れると世帯手取りはいくら減るのか
大学生世代の子供を持つ親にとって、もっともインパクトが大きいのが特定扶養控除の喪失です。所得税法では、12月31日時点で19歳以上23歳未満の扶養親族がいる場合、通常の扶養控除(38万円)よりも手厚い63万円の控除(住民税は45万円控除)が認められています。
学生がバイトで103万円を1円でも超えてしまうと、親はこの手厚い控除を一切使えなくなります。その結果、親の年収や所得税率に応じて、以下のように親側の税負担が急増します。
・親の年収が約500万円の場合:所得税・住民税合わせて年間約6万3,000円〜8万円程度の税金増
・親の年収が約800万円の場合:所得税率が高くなるため年間約10万〜17万円程度の税金増
子供がバイト代を年間104万円(プラス1万円)稼いだばかりに、親の手取りが10万円以上消し飛ぶというケースは珍しくありません。これが「103万を超えたら親に怒られる」と言われる最大の理由です。
「勤労学生控除」の落とし穴|本人の所得税はゼロでも親の扶養から外れる罠
税金の知識を少し調べた学生が陥りがちな罠が、勤労学生控除の誤認です。勤労学生控除とは、所定の学校に通う働く学生に対して、本人の所得から27万円を控除する制度を指します。
この制度を申請すると、基礎控除48万円+給与所得控除55万円+勤労学生控除27万円=合計130万円まで、本人の所得税を非課税に抑えることができます。そのため、「勤労学生控除を使えば130万円までバイトしても大丈夫」と勘違いしてしまうケースが後を絶ちません。
決定的な注意点は、「勤労学生控除は本人の税金を減らす制度であり、親の扶養判定基準(年収103万円以下)は1円も緩和されない」という事実です。本人の所得税がゼロになっても、年収103万円を超えた時点で親の特定扶養控除は容赦なく打ち切られます。親に無断で勤労学生控除を使って120万円ほど稼ぎ、翌年の親の給与明細で大問題になるトラブルは毎年頻発しています。
103万だけじゃない「年収の壁」|106万の壁・130万の壁と住民税の課税ライン
学生が意識すべき「年収の壁」は103万円だけに留まりません。税金と社会保険には、複数の境界線が存在します。
① 住民税の課税ライン(約100万円の壁)
所得税は103万円からですが、地方税である住民税は自治体によって年収約100万円(合計所得金額45万円以下など)を超えると課税が始まります。学生であっても、年収100万円を超えると年額数千円〜数万円の住民税(均等割・所得割)が発生する地域が一般的です。
② 社会保険の「106万円の壁」
従業員規模や週の所定労働時間(週20時間以上、月収8.8万円以上など)の要件を満たす企業で勤務している場合、社会保険の加入義務が生じます。ただし、昼間の大学に通う正規の学生(昼間学生)は原則として適用除外となっています。夜間学部や通信制、休学中の場合は学生でも社会保険の加入対象となるため注意が必要です。
③ 社会保険の「130万円の壁」
昼間学生であっても避けて通れないのが130万円の壁です。年間収入が130万円(月額約10.83万円)以上見込まれる状態になると、親が加入している健康保険の被扶養者から完全に外れます。自身で国民健康保険・国民年金に加入するか、バイト先の社会保険に入ることになり、年間約15万〜20万円前後の保険料負担が発生します。
【学生バイト税金シミュレーション】稼いだ額ごとの世帯負担を徹底比較
年収の変化によって、学生本人と親の税負担がどう変動するのかをシミュレーションしてみましょう。(※親の年収700万円・所得税率10%・住民税率10%、子供は19歳以上の大学生、勤労学生控除なしの場合)
・パターンA:年収100万円の場合
本人の所得税:0円/本人の住民税:0円
親の特定扶養控除:満額適用(所得税63万・住民税45万)
世帯全体への影響:基準通り、負担増なし。
・パターンB:年収103万円の場合
本人の所得税:0円/本人の住民税:自治体により数千円程度
親の特定扶養控除:満額適用
世帯全体への影響:最も手取り効率が良いライン。
・パターンC:年収105万円の場合(103万円を2万円オーバー)
本人の所得税:約1,000円
親の特定扶養控除:完全消滅(控除ゼロ)
親の税負担増:所得税+住民税で約10万8,000円の増税
世帯全体への影響:学生が2万円多く稼いだ結果、世帯全体では約8万9,000円の手取り減(大赤字)。
・パターンD:年収150万円の場合(130万円の壁も突破)
本人の所得税・住民税:発生
社会保険料:国民健康保険・年金等で約15万〜20万円の自己負担
親の扶養:税法上も社会保険上も完全離脱
世帯全体への影響:ここまで稼ぎきれば学生本人の手元には資金が残るものの、世帯トータルでの負担は重くなります。
バイト掛け持ちと年末調整|確定申告が必要になるケースと手続きの注意点
複数のアルバイトを掛け持ちしている学生は、税金の申告手続きに特別な注意を払う必要があります。給与所得者が提出する「給与所得者の扶養控除等(異動)申告書」は、メインの勤務先1社にしか提出できません。
メインの職場(甲欄)では年末調整が行われますが、サブの勤務先(乙欄)から支払われるバイト代は高い税率で源泉徴収されたまま放置されます。掛け持ち先を含めたすべての給与支払金額の合計が103万円を超える場合や、サブのバイト先での年収が20万円を超える場合は、翌年2月16日〜3月15日の期間に自身で確定申告を行う義務があります。
確定申告を行うことで、サブのバイト先で引かれすぎていた税金が還付金として戻ってくるメリットもあります。すべてのバイト先から交付される「源泉徴収票」を必ず手元に保管しておきましょう。
【103万 超えたら 学生】に関するよくある質問(FAQ)
Q1:12月時点で103万円ギリギリになりそうです。交通費は年収に含まれますか?
A1:電車やバスなどの通勤交通費は、月15万円までの実費支給であれば非課税となり、103万円の計算には含まれません。ただし、給与明細上で「基本給」や「一括支給の手当」の中に交通費が含まれてしまっている場合は課税対象とみなされるケースがあるため、明細の内訳を必ず確認してください。
Q2:103万円を超えてしまったら、親の会社にバレてしまいますか?
A2:確実に把握されます。親が年末調整で扶養控除を申告していても、翌年春以降に自治体から親の勤務先へ「住民税の税額変更通知書」が届きます。これにより扶養条件を満たしていないことが発覚し、過去に遡って所得税の追徴や会社からの扶養手当の返還を求められることになります。
Q3:103万を少し超えてしまった場合、何か救済措置はありませんか?
A3:配偶者であれば「配偶者特別控除」によって段階的に控除額が減る仕組みがありますが、子供に対する扶養控除には段階的な緩和措置がありません。103万1円になった時点で控除額は一気にゼロになります。年末のシフト調整で103万円以内に抑えるか、あるいは150万円以上を目指して徹底的に稼ぐかの二者択一になります。
まとめ:損をしないために知っておくべき判断基準
学生バイトにおける「103万円の壁」は、単なる本人の税金問題ではなく、世帯全体のキャッシュフローを大きく左右する重要な分岐点です。
年間103万円前後のゾーン(104万〜120万円程度)で中途半端に稼ぐことは、親の特定扶養控除を吹き飛ばし、家計全体で十数万円単位の大損を招くリスクがあります。
損を避けるための基本戦略は極めてシンプルです。
① 103万円(月平均約8.5万円)以内にシフトを厳密にコントロールする
② 扶養から外れることを親と事前に合意し、年間150万〜160万円以上しっかり稼いで自立資金を確保する
毎月の給与明細をこまめにチェックし、家族と相談しながら最適な働き方を選択しましょう。 (出典: 103万 超えたら 学生(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
