マネードクターは怪しい?無料相談の裏側と強引な勧誘の有無を徹底検証
テレビCMやウェブ広告で目にする機会が増えた「マネードクター」。お金のプロであるファイナンシャルプランナー(FP)に何度でも無料で家計や保険の相談ができると話題を集める一方、検索窓には「怪しい」「しつこい勧誘があるのでは」といったネガティブなキーワードも散見されます。
「なぜ何度相談してもタダなのか」「高額な金融商品を売りつけられるのではないか」と疑問を抱くのは自然な反応です。運営元である株式会社FPパートナーの事業構造や実際のユーザーによる口コミ・評判を多角的に取材し、サービスの裏側と利用前に把握すべき注意点を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:無料で何度でも相談できるのは提携保険会社等からの「手数料(コミッション)」で運営費を賄っているためで、不透明な詐欺的ビジネスではない。
- 要点2:しつこい営業行為は社内コンプライアンスで厳格に規制されており、万が一相性が悪ければ「担当者変更」や相談停止をいつでも申し入れ可能。
- 要点3:家計改善や保険見直しに強みを持つ一方、カフェ相談時のプライバシー配慮や店舗型サービスとの使い分けなど事前の把握が不可欠。
【真相究明】マネードクターは怪しい?「なぜ無料相談できるのか」その仕組みとからくり
マネードクターが完全無料で個別相談を提供できる背景には、明確な収益モデルが存在します。怪しいからくりがあるわけではなく、一般的な無料FP相談サービスと同様の「代理店手数料ビジネス」を採用しているためです。
マネードクターを運営する株式会社FPパートナーは、複数の生命保険・損害保険会社と提携を結ぶ乗合代理店です。相談者がFPのアドバイスを受けて実際に保険商品を契約した際、提携先の保険会社からFPパートナー側へ販売手数料が支払われます。この手数料収入が相談料の代わりとなっているため、ユーザーは何度相談しても料金を請求されない仕組みが成り立っています。
もちろん、相談したからといって必ず保険に加入する義務はありません。「現状の保険や家計プランで問題ない」と診断された場合は加入を見送ることも可能です。東証プライム上場企業が運営している点からも、不当な料金請求や詐欺のリスクは極めて低いと判断できます。
強引な勧誘やしつこい営業はある?苦情トラブルの実態と担当者変更制度
相談を検討する多くの人が懸念するのが「一度相談するとしつこく勧誘されるのではないか」という点です。保険代理店である以上、相談内容に応じて保険商品の提案が行われる場面はありますが、無理やり契約を迫るような悪質な勧誘はコンプライアンス上厳格に禁じられています。
万が一、担当FPから一方的な押し売りを受けたり、連絡が頻繁でストレスを感じたりした場合には、カスタマーサポートへ連絡することで担当者の変更や相談の中止を依頼できます。担当者に直接断りを入れる必要がないため、心理的なハードルも低く抑えられています。
過去に寄せられた苦情やトラブルの事例を見ても、「提案が一方的だった」「こちらの希望予算よりも高いプランを勧められた」といった担当者ごとのスキルのばらつきに起因するものが大半です。合わないと感じた段階ですぐに相談を切り上げられるシステムが整っています。
利用者のリアルな評判・口コミ|保険見直し相談の満足度と株式会社FPパートナーの信頼性
実際にマネードクターで相談を行った利用者の口コミからは、FPの専門知識に対する高い評価と一部の課題が浮かび上がってきます。
肯定的な意見として目立つのは、ライフプラン表の作成を通じた家計全体の可視化です。「漠然としていた老後資金や教育費の必要額が数字で明確になった」「現在加入している保険の無駄な特約を削り、月々の固定費を浮かせることができた」といった具体的な改善例が多く報告されています。所属FPの多くがFP資格や上位資格であるCFP・AFPを保有しており、お金全般の知見が深い点も好評です。
一方で、「担当者の提案が保険商品に偏っていた」「投資信託の具体的な銘柄選定までは踏み込んで教えてもらえなかった」という声もあります。保険見直しを中心としたリスク管理には強いものの、積極的な資産運用の助言を過度に期待するとギャップを感じるケースがある点には留意が必要です。
知っておくべきデメリットとカフェ相談時の注意点
マネードクターを賢く活用するためには、事前にデメリットと相談場所の特徴を把握しておくことが欠かせません。
最大のデメリットは、担当するFPによって提案の質やコミュニケーション力に差がある点です。優秀なプランナーに当たれば有益なライフプラン設計が受けられますが、相性が合わないケースもゼロではありません。
また、自宅やオンラインだけでなく「近隣のカフェ」で面談できる手軽さが人気ですが、カフェ相談には以下の注意点があります。
・飲食代の自己負担:相談員自身の飲食代は相手持ちですが、相談者側の飲食代は基本的に自己負担となります。
・プライバシーの確保:年収や家族構成、資産額といったデリケートな個人情報を扱うため、周囲の席との距離が近いオープンスペースでは落ち着いて話しづらい場合があります。
・資料の閲覧環境:多くの資料を広げて比較検討したい場合、狭いテーブル席では十分な確認が難しいこともあります。
周囲の目が気になる方は、個室対応が可能な店舗ブースの利用や、自宅での対面相談、あるいはオンライン相談を選択するのが賢明です。
ほけんの窓口との違いは?店舗型と訪問型FP相談の選び方比較
無料保険相談の代表格である「ほけんの窓口」とマネードクターには、サービスの提供形態と相談範囲に明確な違いがあります。
ほけんの窓口は駅前やショッピングモールを中心に構える「店舗型」が主流であり、買い物ついでに立ち寄りやすく、取扱保険会社数の豊富さを前面に押し出しています。主に「今入っている保険の保障内容を他社と比較したい」「目的に合った保険商品を手早く選びたい」というピンポイントなニーズに適しています。
対するマネードクターは、指定の場所までFPが出向いてくれる「訪問・オンライン型」に強みがあります。加えて、保険選びにとどまらず、住宅ローンの借り換え、教育資金の積立、老後資金のシミュレーションなど、人生全体のマネープラン設計から逆算して保険を最適化するアプローチを得意としています。家計全般の根本的な見直しを行いたい場合は、マネードクターのアプローチがフィットしやすいと言えます。
プレゼントキャンペーンの条件と相談を無駄にしないための活用術
マネードクターでは、新規相談者を対象に食品や日用品などがもらえるプレゼントキャンペーンを定期的に実施しています。お得感がある施策ですが、特典目当てのみで参加すると時間を無駄にしてしまうリスクもあります。
キャンペーン特典を受け取るには、「所定の相談時間を完了すること」「世帯の家計状況を正しくヒアリングに応じること」などの条件が設定されているのが通例です。冷やかしや情報収集のみの態度では十分なアドバイスが得られず、双方にとって不毛な時間になりかねません。
相談時間を最大限に有効活用するためのコツはシンプルです。事前に「現在の月間支出」「加入中の保険証券のコピー」「将来叶えたい希望(住宅購入時期や子どもの進路など)」を手元に揃えておくだけで、FPから提示される分析の精度が格段に向上します。
【マネードクターは怪しい?】に関するよくある質問(FAQ)
Q1:相談したら必ず保険に加入しなければいけませんか?
A1:加入の義務は一切ありません。FPから提案されたプランを持ち帰り、家族でじっくり検討した結果「今回は見送る」と回答しても費用は発生しません。
Q2:カフェでの相談時、FPの飲食代も支払う必要がありますか?
A2:FP自身の飲食代はFP側が支払います。相談者側が負担するのは自分自身の注文分のみです。
Q3:担当FPの態度や提案内容に不満がある場合はどう対処すべきですか?
A3:マネードクターの公式窓口(カスタマーセンター)へ連絡することで、担当者をスムーズに変更できます。直接気まずい思いをして断る必要はありません。
まとめ:不安を解消して賢くマネードクターを活用するために
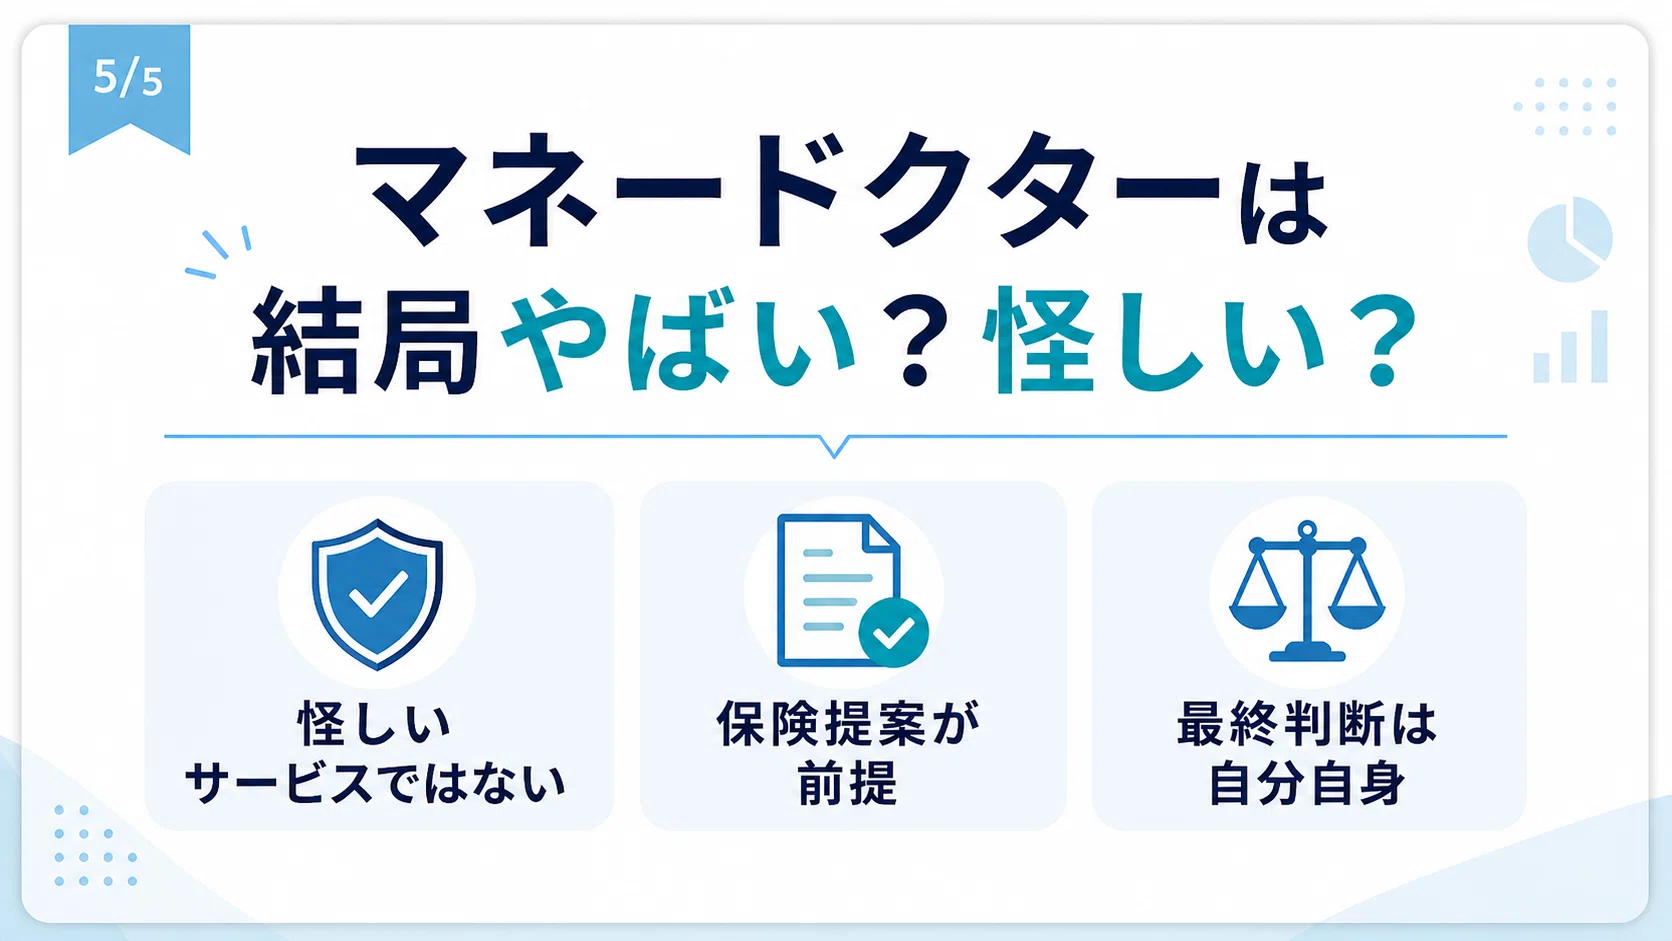
「マネードクターは怪しい」という噂の正体は、無料相談を可能にしているビジネスモデルへの不信感や、担当FPとのミスマッチに対する不安が要因でした。仕組み自体は上場企業が運営する健全な保険代理店ビジネスであり、強引な勧誘を避けるセーフティネットも整備されています。
家計の無駄を省き、将来のお金に対する漠然とした不安を解消するうえで、専門知識を持つFPの視点は大きな助けとなります。相談場所の選び方や担当者変更制度を理解したうえで、自分自身のマネープランを見直す有効なツールとして上手に活用してみてください。 (出典: マネー ドクター 怪しい(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
