競馬の税金はなぜ払う?二重課税の真相とバレる仕組みを徹底解説
競馬で万馬券を的中させた喜びも束の間、「払戻金に税金がかかるのはおかしい」「すでに馬券代から国に納めているのに二重課税ではないか」という疑問の声を耳にする機会が増えています。特に競馬ファンの間で、払戻金の課税ルールやハズレ馬券の扱いに対する不満は根強く存在します。
なぜ馬券の払戻金に税金が課されるのか、その法的な根拠や「二重取り」と呼ばれるカラクリを解き明かしつつ、どのような条件で確定申告が必要になるのか、そして税務署がどのようにして的中実績を把握しているのか、2026年現在の最新動向を踏まえて詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:馬券購入時に約10%の国庫納付金が引かれているが、所得税法上、得られた払戻金は別の「個人の利益」とみなされ課税される仕組み。
- 要点2:一般的な買い方では「一時所得」扱いとなりハズレ馬券は経費にできないため、年間収支がマイナスでも多額の税金が発生するリスクがある。
- 要点3:ネット投票(即PATなど)の普及により銀行口座の入出金やPAT履歴から税務署に把握されやすく、無申告には重い追徴課税が科される。
【疑問】競馬の税金はなぜ払う必要があるのか?二重課税と批判される仕組み
多くの競馬ファンが「納得いかない」と感じる最大の要因は、馬券を購入した時点で既に税金のような負担をしている点にあります。JRA(日本中央競馬会)の仕組み上、馬券の売上からは約25%の控除(テラ銭)が引かれており、そのうち約10%が第1国庫納付金として国納されています。さらにJRAの事業利益の半分も第2国庫納付金として納められているため、購入者は実質的に国へ貢献している状態です。
それにもかかわらず、高額な払戻金を手にした瞬間に再び所得税が課されるため、「国による税金の二重取りではないか」という強い批判が巻き起こっています。現行の法解釈において、国庫納付金は「公営競技を主催する事業者が納める公租公課」であり、払戻金にかかる税金は「個人が得た所得に対する課税」と区別されています。この法的な建前により、制度上の二重課税批判をかわしつつ、競馬の払戻金への課税が継続されているのが実情です。
【判例で激変】ハズレ馬券は経費になる?一時所得と雑所得の決定的な違い
競馬の税金問題をさらに複雑にしているのが、税法上の所得区分です。競馬の払戻金は原則として「一時所得」に分類されます。一時所得の最大の落とし穴は、当たり馬券の購入費用しか経費として認められない点にあります。つまり、100万円分の馬券を買って1レースだけ的中し150万円の払戻金を得た場合、外れたレースの購入費用は一切差し引けず、利益が過大に計算されてしまいます。
一方で、過去の最高裁判決(2015年・2017年)では、独自の自動購入ソフト等を用いて年間数億円規模で網羅的・継続的に馬券を購入していたケースにおいて、例外的に「雑所得」と認定され、ハズレ馬券の経費算入が認められました。しかし、一般的なファンが競馬場で楽しむ買い方や週末に予想して買うスタイルは、依然として一時所得と判断されるため、年間収支がマイナスであっても税金だけを請求される「競馬税金トラップ」が生じています。
【計算シミュレーション】競馬の税金はいくらから?50万円の特別控除と確定申告の基準
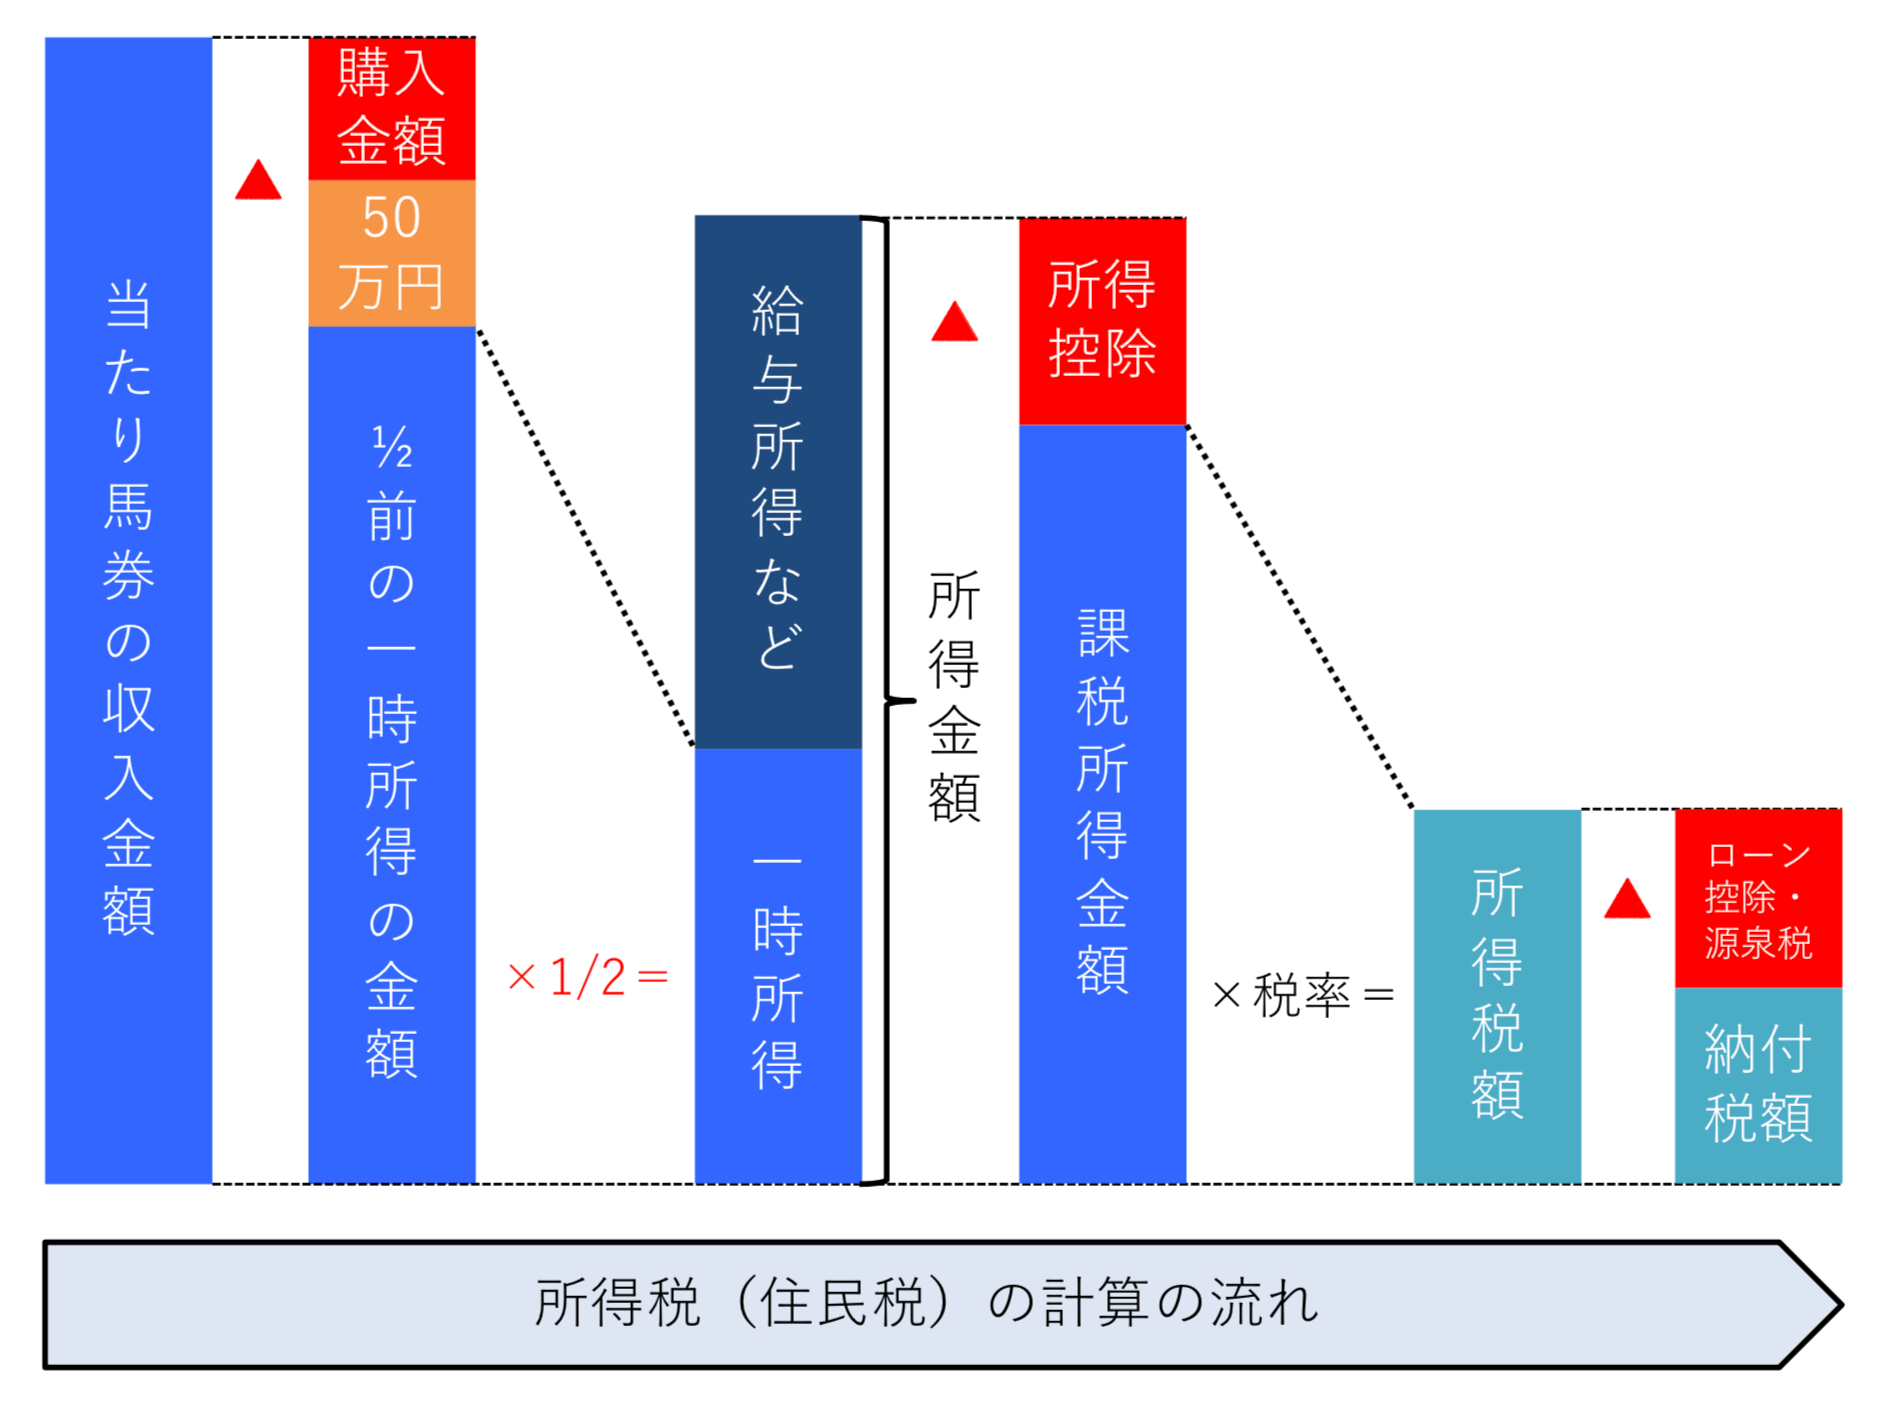
それでは、具体的にいくら以上の払戻金を得ると確定申告が必要になるのでしょうか。一時所得の計算には最高50万円の特別控除が設けられています。
一時所得の課税対象額は、以下の計算式によって算出されます。
課税対象となる一時所得 =(年間の払戻金総額 - 当たり馬券の購入費用 - 特別控除50万円)× 1/2
給与所得者の場合、給与以外の所得が年間20万円を超えると確定申告の義務が発生します。特別控除の50万円と合わせて考えると、年間で当たり馬券の購入費を引いた純利益が「70万円(50万円+20万円×2)」を超えたあたりから申告が必要になる計算です。1回でも数百万円単位の帯封を手にした場合は、そのレース単体で大きく基準を超えるため、申告手続きを前提に資金を残しておく必要があります。
【なぜバレる?】税務署がネット投票や銀行口座の履歴を把握する決定的な仕組み
「競馬場やウインズの自動券売機で現金購入すればバレない」と考える人もいますが、現代の競馬事情においてその逃げ道は狭まっています。現在、馬券購入の大半は「即PAT」「SPAT4」などのネット投票で行われており、購入履歴や払戻金の振込記録がすべてデジタルデータとして銀行口座に残ります。
税務署は国税総合管理システム(KSK)を活用し、個人口座への不自然な大口入出金を常時モニタリングしています。特に1,000万円以上の高額払戻金が出た場合や、年間を通じて多額の資金移動が繰り返されている口座は重点調査の対象となります。また、SNSで的中馬券の画像を自慢したことが端緒となって税務調査に入られる事例も後を絶ちません。「ネット投票を利用している以上、履歴は筒抜けである」と認識しておくべきです。
【無申告の末路】年間収支の申告漏れ対策と追徴課税ペナルティの怖さ
もし確定申告を怠り、税務署から「お尋ね」や税務調査を受けた場合、本来納めるべき税金に加えて重いペナルティが課されます。期日までに申告しなかったことに対する「無申告加算税(最大20〜30%)」や、納付遅延に対する利息にあたる「延滞税」が上乗せされます。
さらに、故意に所得を隠蔽したとみなされた場合には、最も重い「重加算税(最大40〜50%)」が科され、手元の資金が一瞬で消し飛ぶどころか借金を背負う事態にもなりかねません。年間のトータル収支がマイナスであっても、現行法では「一時所得」として申告漏れを指摘されるリスクがあるため、高額配当が当たった年はPATの利用明細を保存し、年間の利益計算を厳密に行う対策が不可欠です。
【2026年最新動向】競馬ファン待望の税制改正議論と払戻金課税の行方
ハズレ馬券が経費にならない不条理や、ネット投票の普及による申告漏れの急増を受け、政府・関係省庁でも公営競技の課税方式の見直しに関する議論が断続的に行われています。2026年現在も、超党派の議員連盟や競馬関係団体から「年間通算での損益通算を認めるべき」「源泉徴収制度の導入によってファンの申告負担を軽減すべき」といった抜本的な税制改正案が提言されています。
海外の主要競馬国(イギリスやオーストラリアなど)では、馬券の払戻金自体を非課税とし、主催者側の売上課税のみで完結させている国も少なくありません。日本の現行制度は時代遅れとの指摘も多く、ファンの不公平感を解消するためのルール改正に向けた法整備の進展に大きな注目が集まっています。
【競馬税金なぜ】に関するよくある質問(FAQ)
Q1:競馬で年間トータルがマイナス収支でも税金を払う必要がありますか?
A1:はい、現行の法律(一時所得扱い)では、ハズレ馬券の購入費用を経費にできないため、トータル収支がマイナスであっても「的中したレースの払戻金」だけで計算され、税金が発生してしまいます。
Q2:競馬場やWINSで現金購入した馬券なら税務署にバレませんか?
A2:ネット投票に比べて発覚しにくいのは事実ですが、払戻金を自分の銀行口座に入金したり、高額な買い物をしたりした際の資金の流れから税務調査で判明するケースがあります。法律上、現金購入であっても申告義務は免除されません。
Q3:競馬の税金対策として有効な方法はありますか?
A3:現行法で最も確実な対策は、1回の高額配当を狙いすぎず年間の課税所得を特別控除(50万円)の範囲内に抑えること、または的中実績と購入履歴(PATデータ等)を正確に記録・保存し、必要に応じて税理士等の専門家に相談することです。
まとめ:正しい税金知識と今後の制度改革の行方に注目
競馬の払戻金に対する課税は、国庫納付金との兼ね合いから「二重課税」と批判されつつも、現行法上は正当な所得として課税対象とされています。ネット投票が主流となった現在、税務署の監視の目は以前にも増して厳しくなっており、「知らなかった」では済まされないペナルティのリスクが存在します。
夢のある万馬券を手にした後にトラブルへ巻き込まれないためにも、現行の計算ルールや控除枠を正しく把握しておくことが重要です。理不尽なハズレ馬券問題が解消される税制改正の動向を注視しつつ、健全に競馬を楽しみましょう。 (出典: 競馬税金なぜ(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
